Q1:新NISAで全世界株式(オルカン)やS&P500を買う場合、為替ヘッジなし一択と考えてよいですか?
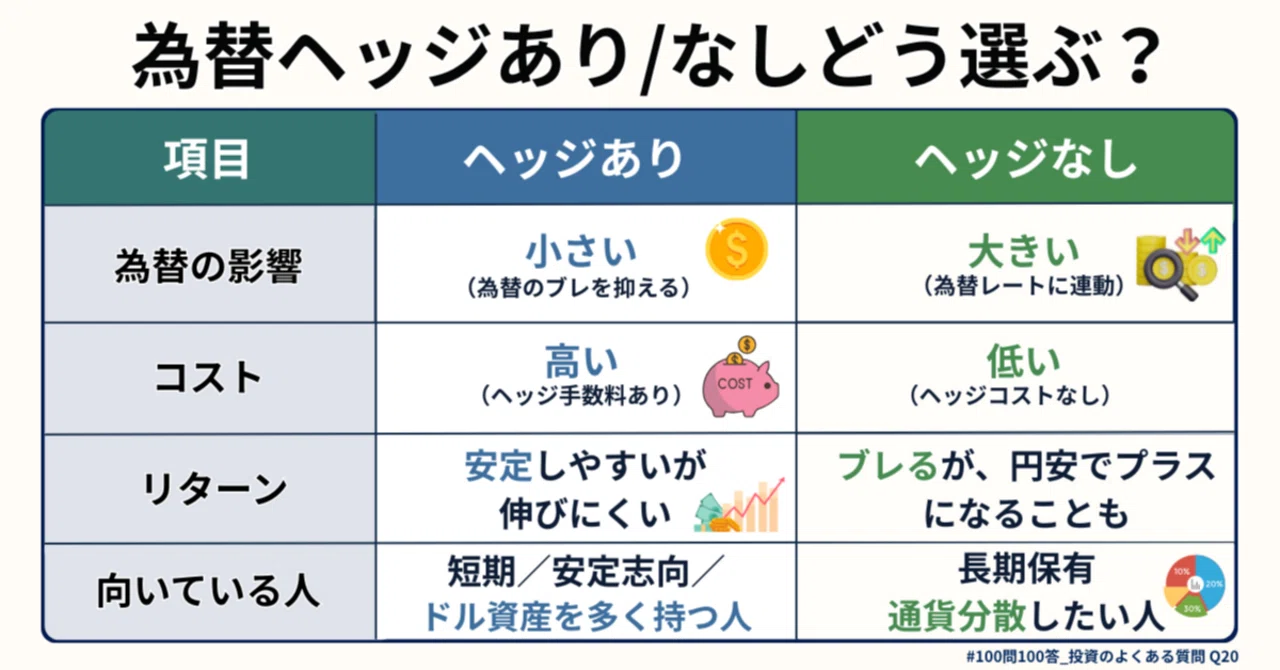
A1:10年以上の長期積立を前提とする一般の個人投資家であれば、原則として「為替ヘッジなし」が最も合理的な選択肢となります。現行の金利環境下では、ヘッジありを選ぶと年間約4%前後のコストが確実に差し引かれ、長期的な複利成長を著しく阻害するためです。純資産総額や信託報酬の低さの面でも、ヘッジなし銘柄が圧倒的に優勢です。
Q2:急激な円高が進んだ場合、為替ヘッジなしのファンドはどれくらい下落しますか?
A2:仮に組み入れられている米国株の現地株価がまったく動かなかったとしても、1ドル=150円から120円へと20%の円高が進んだ場合、ファンドの基準価額は理論上そのまま約20%下落します。ただし、円高が進む局面では米国の利下げや景気対策が同時に進んでいるケースも多く、株価自身の上昇が為替差損を一定程度緩和することも珍しくありません。
Q3:為替ヘッジコストは、信託報酬のように目論見書の記載から確認できますか?
A3:為替ヘッジコストは信託報酬などの固定手数料とは異なり、日々の為替先渡レートなどに組み込まれて基準価額から直接減価されるため、目論見書の表面的な「購入時・保有時コスト欄」には具体的なパーセンテージとして明記されていません。日米の短期金利差(米国短期金利マイナス日本短期金利)を目安として把握する必要があります。

