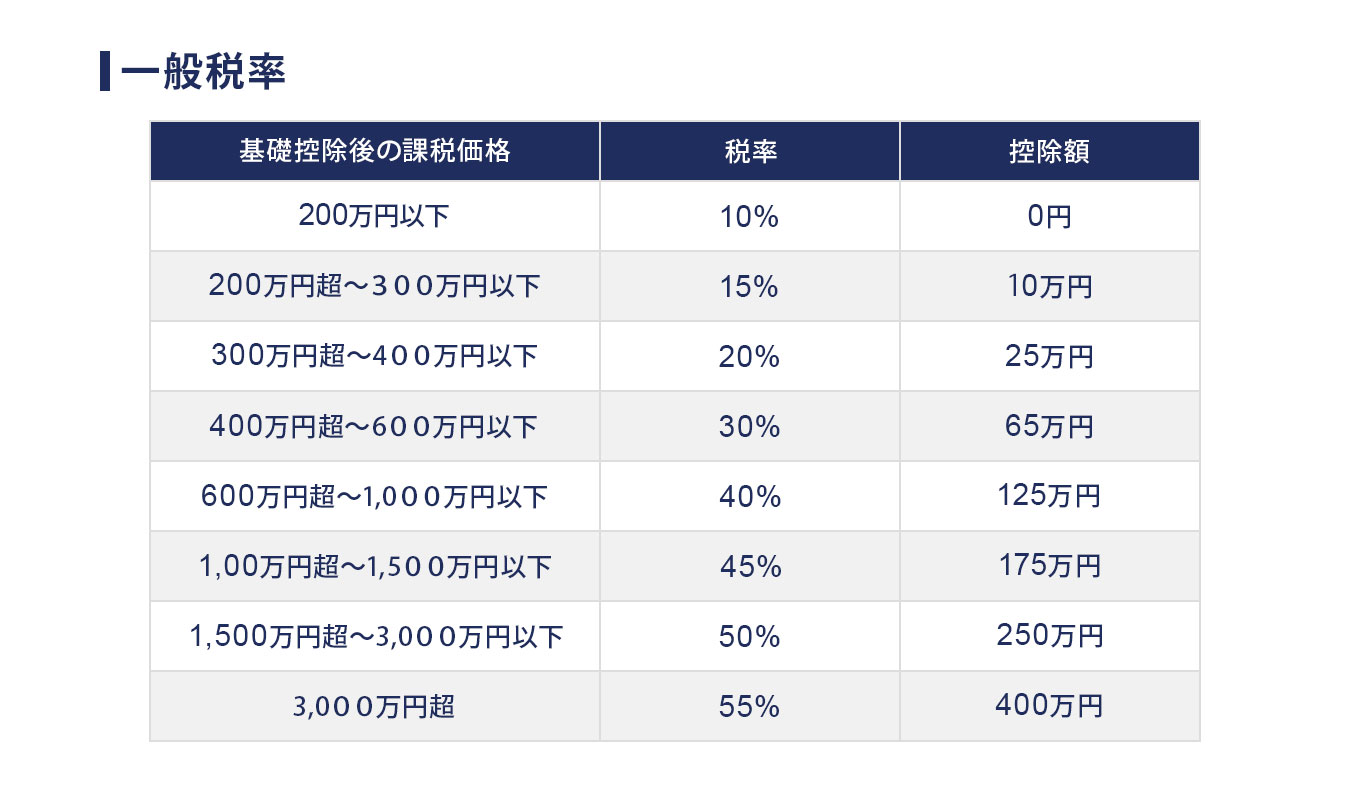
Q1:年収が上がったのに手取りが減る例外的なケースはありますか?
A1:所得税の計算単体で減ることはありません。ただし、給与額面の変動で「健康保険・厚生年金保険の等級」が上がった月や、年収基準を超えて「配偶者特別控除」「高校授業料無償化」「児童手当の特例給付」などの対象から外れた場合、世帯全体での可処分所得が一時的に逆転することは現実に起こり得ます。
Q2:課税所得と年収(額面給与)の違いは何ですか?
A2:額面年収から「給与所得控除(会社員の経費枠)」を引き、さらに社会保険料控除、配偶者控除、生命保険料控除、基礎控除などの各種所得控除をすべて差し引いた残りの金額が「課税所得」です。税率速算表はこの課税所得に対して適用されます。
Q3:副業で得た収入にも累進課税は適用されますか?
A3:原則として適用されます。副業所得(雑所得または事業所得)は本業の給与所得と合算して確定申告を行う「総合課税」となるため、本業で既に高い税率区分にいる人は、副業で得た利益に対してもその高い税率が最初から適用されることになります。

