ネット上の情報では「ふるさと納税は実質2,000円で高級品がもらえるノーリスクな制度」と宣伝されがちですが、制度の裏側にある税務構造を理解していないと、痛烈なしっぺ返しを食らいます。「自己負担2000円 超える 理由」の最たる原因は、上限額の超過と各種控除のバッティングです。
まず直視すべきは「ふるさと納税 限度額 超えた場合のリスク」の深刻さです。例えば本来の上限額が50,000円だった人が、年収を見誤って70,000円の寄付をしたとします。超過した20,000円分には一切の住民税・所得税控除が適用されません。返礼品の調達基準は寄付額の3割以下(地場産品基準)と定められているため、20,000円を自己負担して手に入れた返礼品の市場価値はせいぜい6,000円程度。つまり、14,000円の純損失を自ら招いたことになります。超過分は単なる「割高な通信販売」に成り下がってしまうのです。
さらに見逃せないのが「住宅ローン控除 医療費控除 併用の影響」です。住宅ローン控除によって所得税から枠を使い切っている場合、ふるさと納税による所得税還付の恩恵が十分に受けられず、住民税側の控除限度額に押し出される形となります。住民税の住宅ローン控除限度額(前年課税所得の5%・最高97,500円など)に引っかかると、ふるさと納税の控除可能枠そのものが実質的に圧迫されるケースが存在します。また、年間10万円(または総所得の5%)を超えて医療費を支払った際の医療費控除も課税所得を押し下げるため、結果としてふるさと納税の上限枠を縮小させる要因になります。
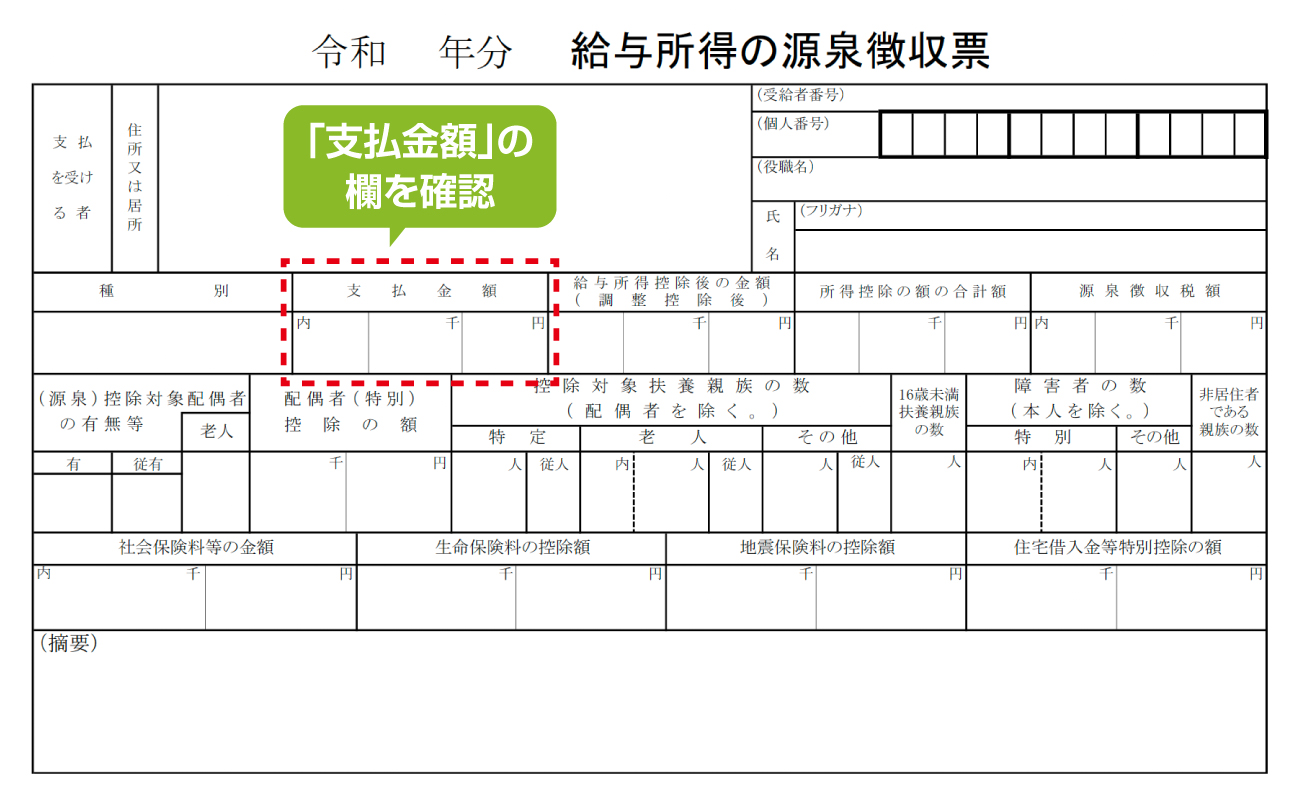
これらを見極めるための「源泉徴収票 ふるさと納税 確認ポイント」は主に3箇所です。
1つ目は「支払金額」(ここが総年収)。2つ目は「給与所得控除後の金額」。そして最も重要なのが3つ目の「所得控除の額の合計額」です。ここには社会保険料控除、生命保険料控除、扶養控除、配偶者控除などが合算されており、この金額が大きいほど課税対象となる所得が減るため、ふるさと納税の上限額も下がります。「去年と同じ年収だから」と高を括っていても、配偶者のパート収入が増えて配偶者控除から外れたり、扶養親族が就職して外れたりすれば上限は大きく変動します。