行動経済学や家計心理学の視点で見ると、年末調整による還付金を「思わぬ臨時ボーナス」と錯覚してしまう心理的傾向(メンタル・アカウンティング)が見受けられます。しかし本質的に還付金とは、「国に前払いし過ぎていた自分のお金が無利息で戻ってきただけ」に過ぎません。会社任せの受け身の姿勢から脱却し、自身の手で税額をコントロールする意識を持つことが、インフレ下における家計防衛の第一歩となります。
日々の業務に追われる会社員が、限られた時間の中で最大の経済的メリットを享受するための明確な判断基準を提示します。
▼ 会社任せで問題ない人(年末調整のみで完結)
・副業収入が年間20万円以下である
・家族構成や年収に大きな変動がなく、扶養控除等申告書を正確に提出した
・民間の保険加入や住宅ローンが2年目以降で、勤務先へ証明書を漏れなく提出した
・ふるさと納税は年間5自治体以内で、ワンストップ特例申請書を期日内に送付した
▼ 自ら確定申告を行うべき人(放置すると確実に損をする人)
・家族全員分の年間の医療費・薬代の合計が10万円(総所得200万円未満なら総所得の5%)を超えた
・2026年中にマイホームを購入・入居し、初めて住宅ローン控除を受ける
・年の途中で退職し、再就職しないまま年を越した(源泉徴収税額が過払いになっている可能性大)
・会社の年末調整で生命保険料控除証明書などの提出期限に間に合わなかった
・ふるさと納税でワンストップ特例の手続きを失念・遅延した
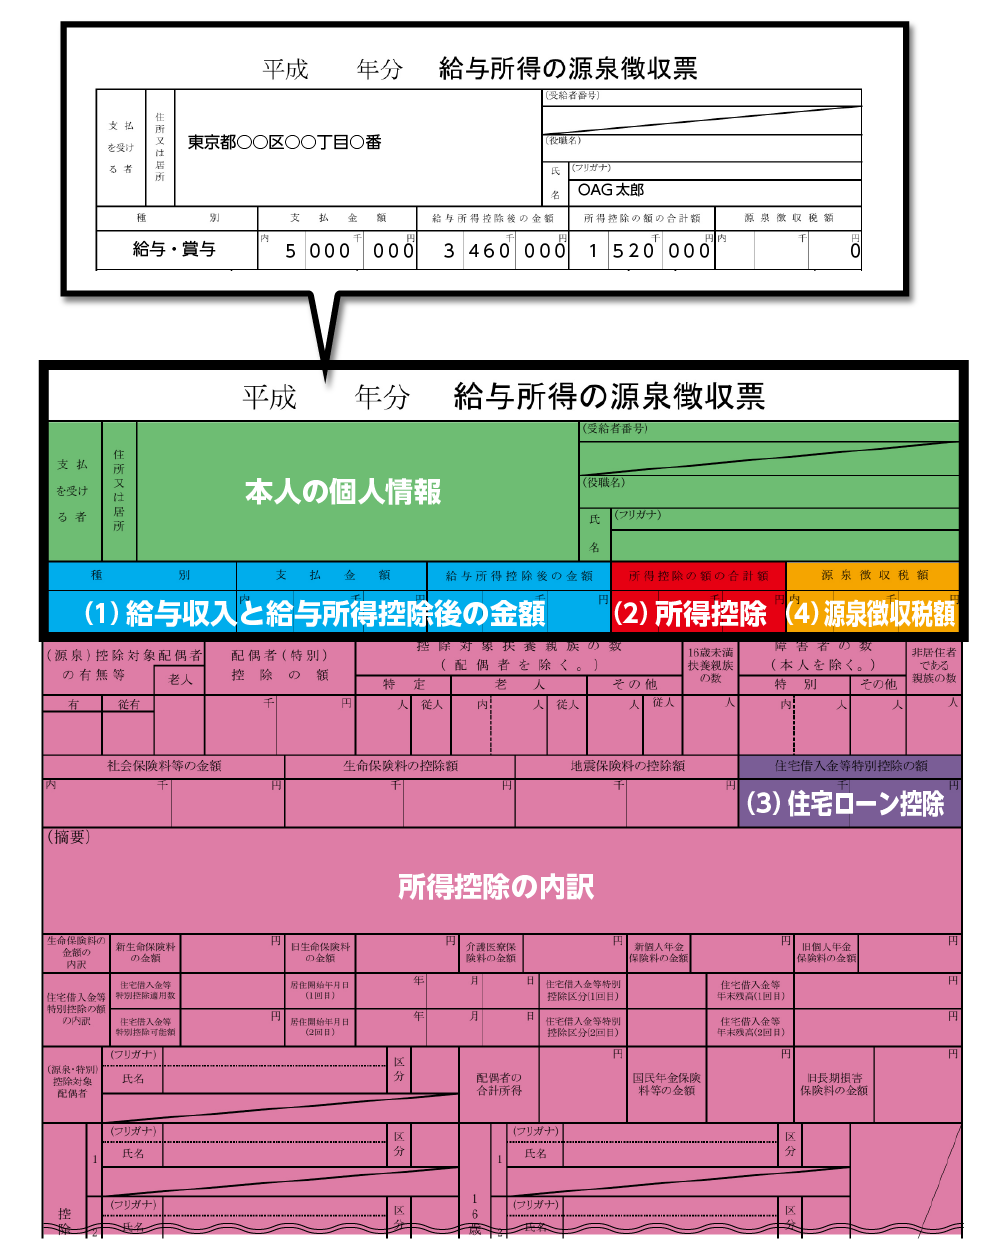
会社が発行する源泉徴収票は、自分の労働の対価と納税実績が凝縮された重要な公的書類です。数字をただ流し読みするのではなく、控除の適用漏れがないかを能動的に検証する姿勢こそが、手元に残る可処分所得を最大化させる確実な防衛策となります。