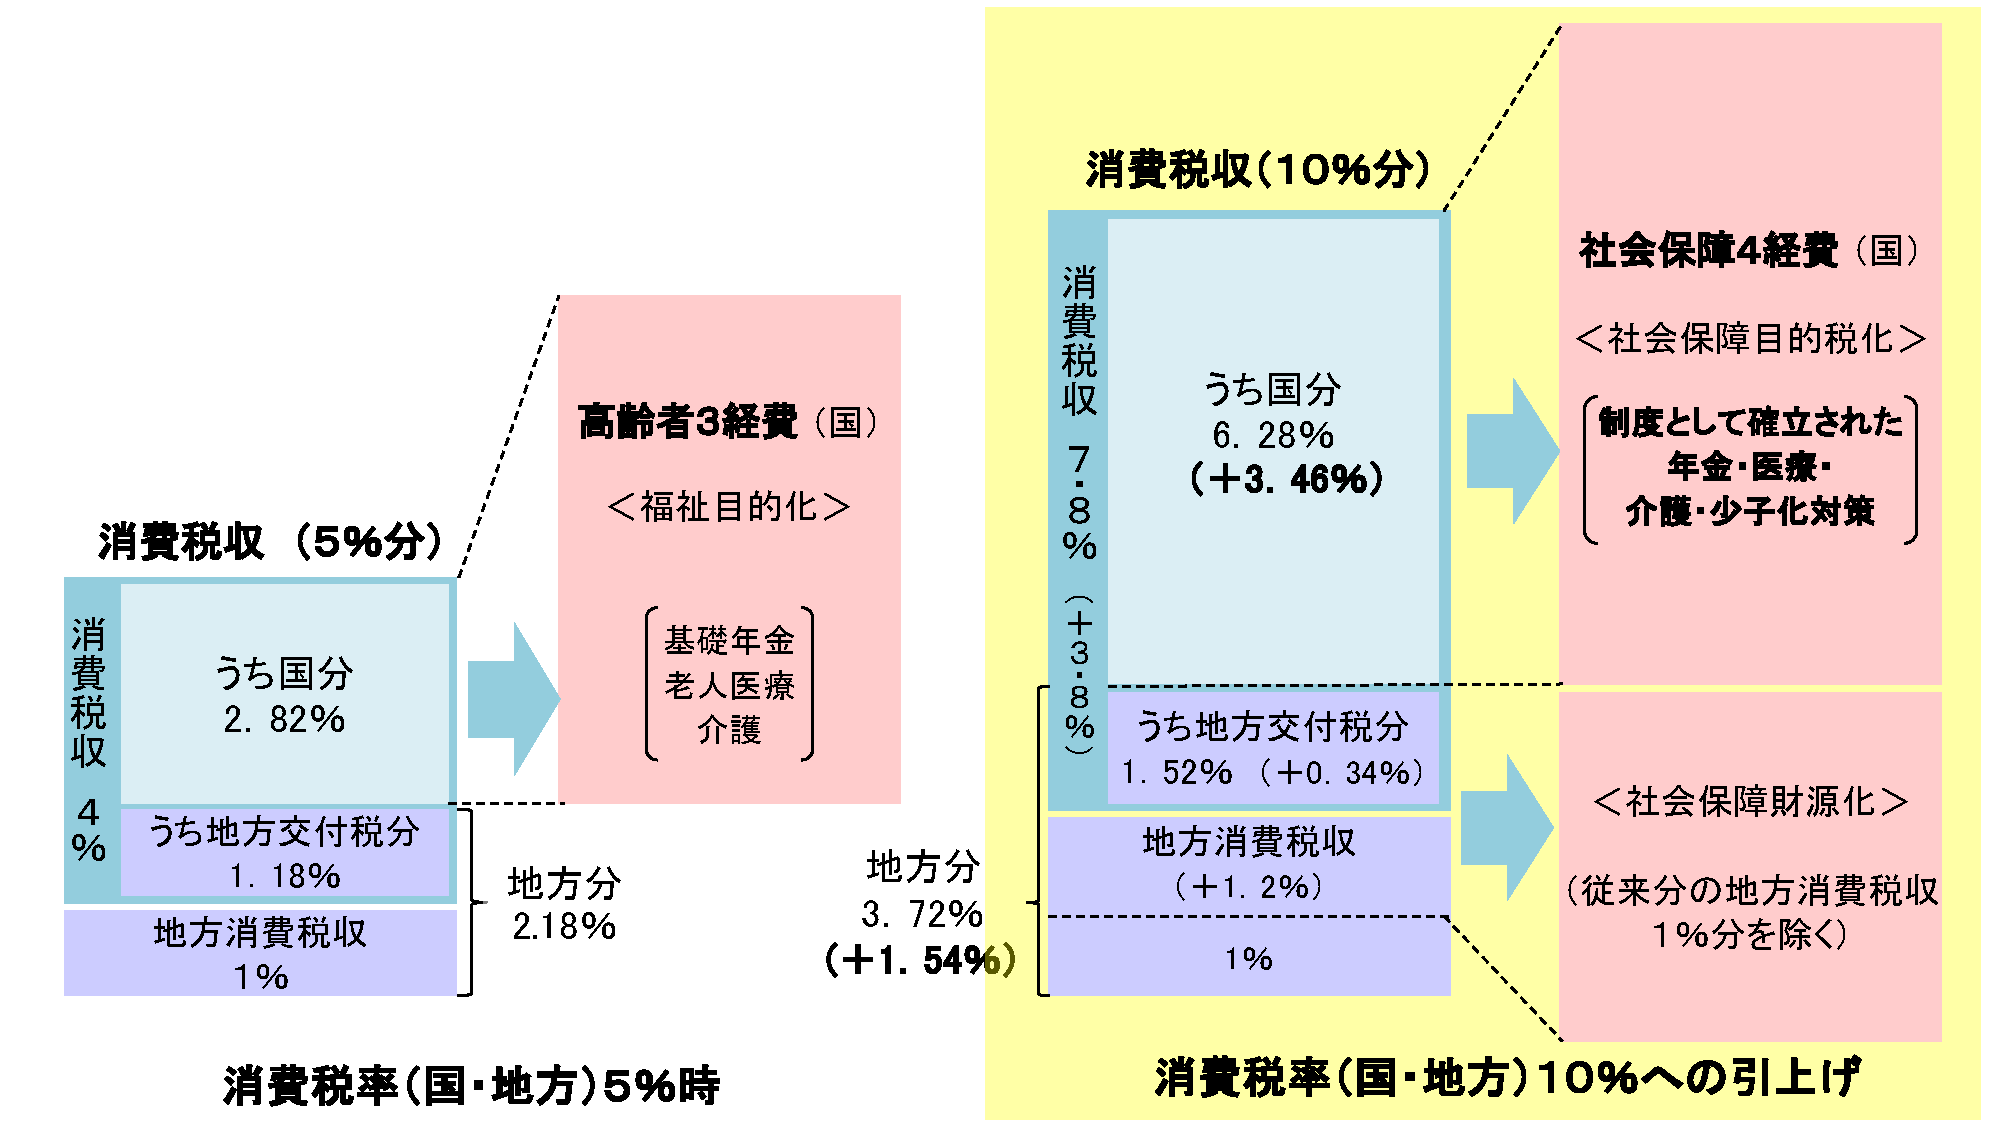
ネット上の情報やコミュニティでは、消費税の仕組みに関して誤った解釈が拡散されるケースが後を絶ちません。特に注意すべき2つの誤解を是正します。
誤解1:「地方消費税は都道府県税事務所に直接申告・納付する」
法人住民税や事業税は都道府県税事務所に申告しますが、地方消費税は国税である消費税と完全にワンストップ化されています。税務署への一括申告・納付で完結するため、自治体への個別手続きは不要です。
誤解2:「簡易課税なら国税と地方税の計算は関係ない」
簡易課税制度を選択している場合でも、みなし仕入率を乗じる対象はまず国税の課税標準額です。算出された国税額をベースに「22/78」を乗じて地方消費税を確定させる構造は原則課税と全く変わりません。
【プロの結論】税抜経理と税込経理:事業規模に応じた選択基準
自社に最適な経理方式を選択することは、事務負担軽減と財務健全性の両面で極めて重要です。
- 税抜経理が適している事業者:
年商数千万円以上の中堅〜大規模事業者、設備投資額が大きい事業者、インボイス発行事業者。期中の損益や粗利益率が正確に把握でき、消費税の納税資金不足に陥るリスクを最小化できます。 - 税込経理が適している事業者:
免税事業者からインボイス発行事業者になった小規模事業者や簡易課税適用事業者。日々の記帳がシンプルで会計入力の手間を大幅に削減できます。ただし、決算時に納税額分のキャッシュを一括で用意する資金繰り管理が欠かせません。