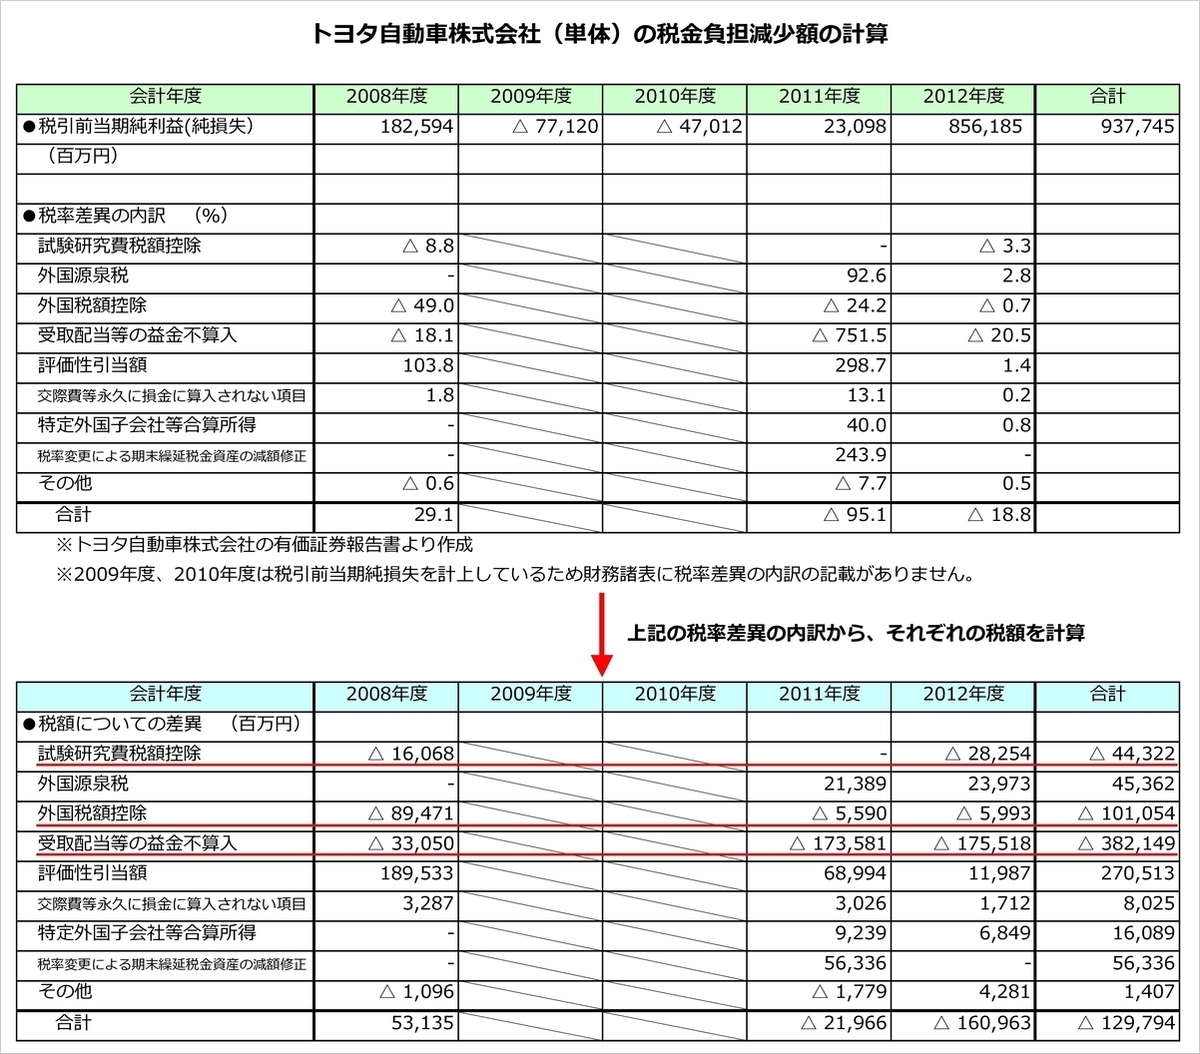
決算書(損益計算書)を読み解く際、「法人税等調整額」の存在を理解しておくことも、誤った税務批判を見抜く重要なポイントです。会計上の「利益」と、税法上の「課税所得」には計算ルールのズレが存在します。
例えば、会計上は当期の費用として計上した引当金などが、税務上は損金として認められず、一時的に課税所得が大きくなるケースがあります。このようなズレを期間配分し、財務諸表上の税引前当期純利益と税金費用を合理的に対応させる手法が「税効果会計」です。有価証券報告書の損益計算書に記載される「法人税、住民税及び事業税」と「法人税等調整額」の内訳は、企業の将来の税金負担の増減を反映した高度な会計処理であり、単純な「税金の未払い」を意味するものではありません。

