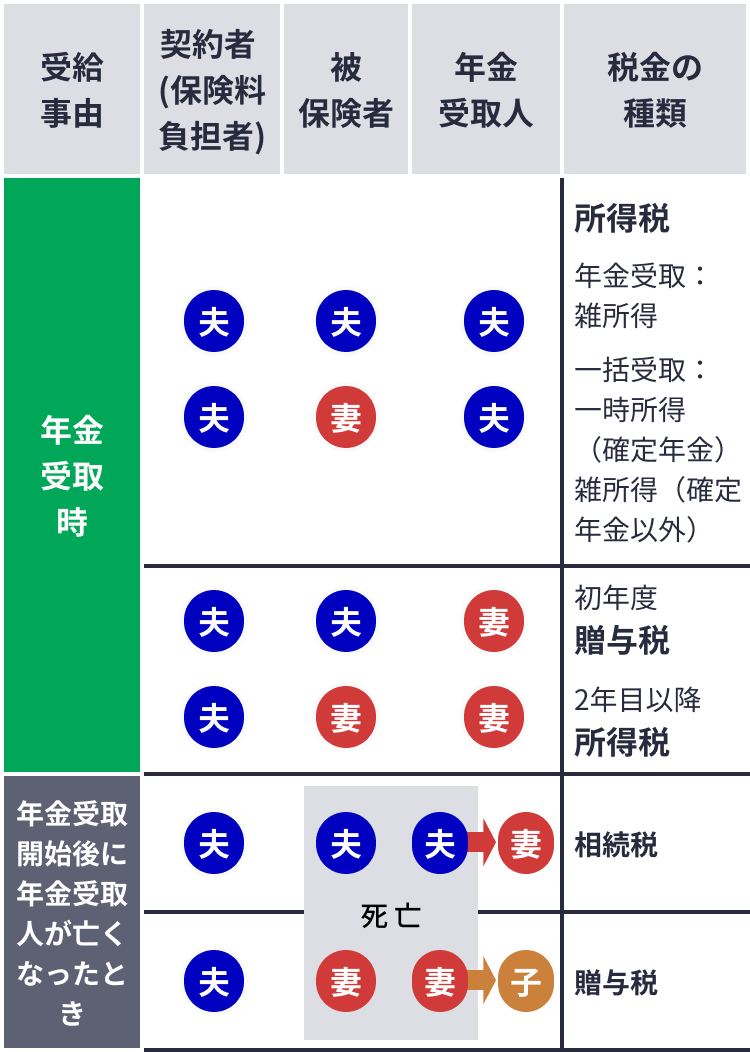
2026年最新の個人年金を取り巻く税制改正議論においては、給与所得控除や退職所得課税の見直しが進む中、世代間公平性を保つための「私立年金・資産性所得への適正課税」に注目が集まっています。特に公的年金の受給開始時期を70歳や75歳まで繰り下げる世帯が増加したことで、退職から公的年金受給までの「空白期間」をいかに埋めるかが焦点となっています。
税制の観点から最も有効な出口戦略の一つが、「退職金受給年と一括受取年の分離」です。個人年金を一括で受け取る場合の一時所得は、その年の他の所得と合算されます。もし定年退職を迎えて多額の退職金を受け取った同一年内に個人年金の一時金を受け取ってしまうと、一時所得の2分の1課税部分が他の高額所得と合算され、総合課税の累進税率が跳ね上がる恐れがあります。退職金の受給年と個人年金の受取年を1年ずらすだけで、適用される税率ブラケットを抑え、数十万円単位の節税効果を生み出すことが可能です。

