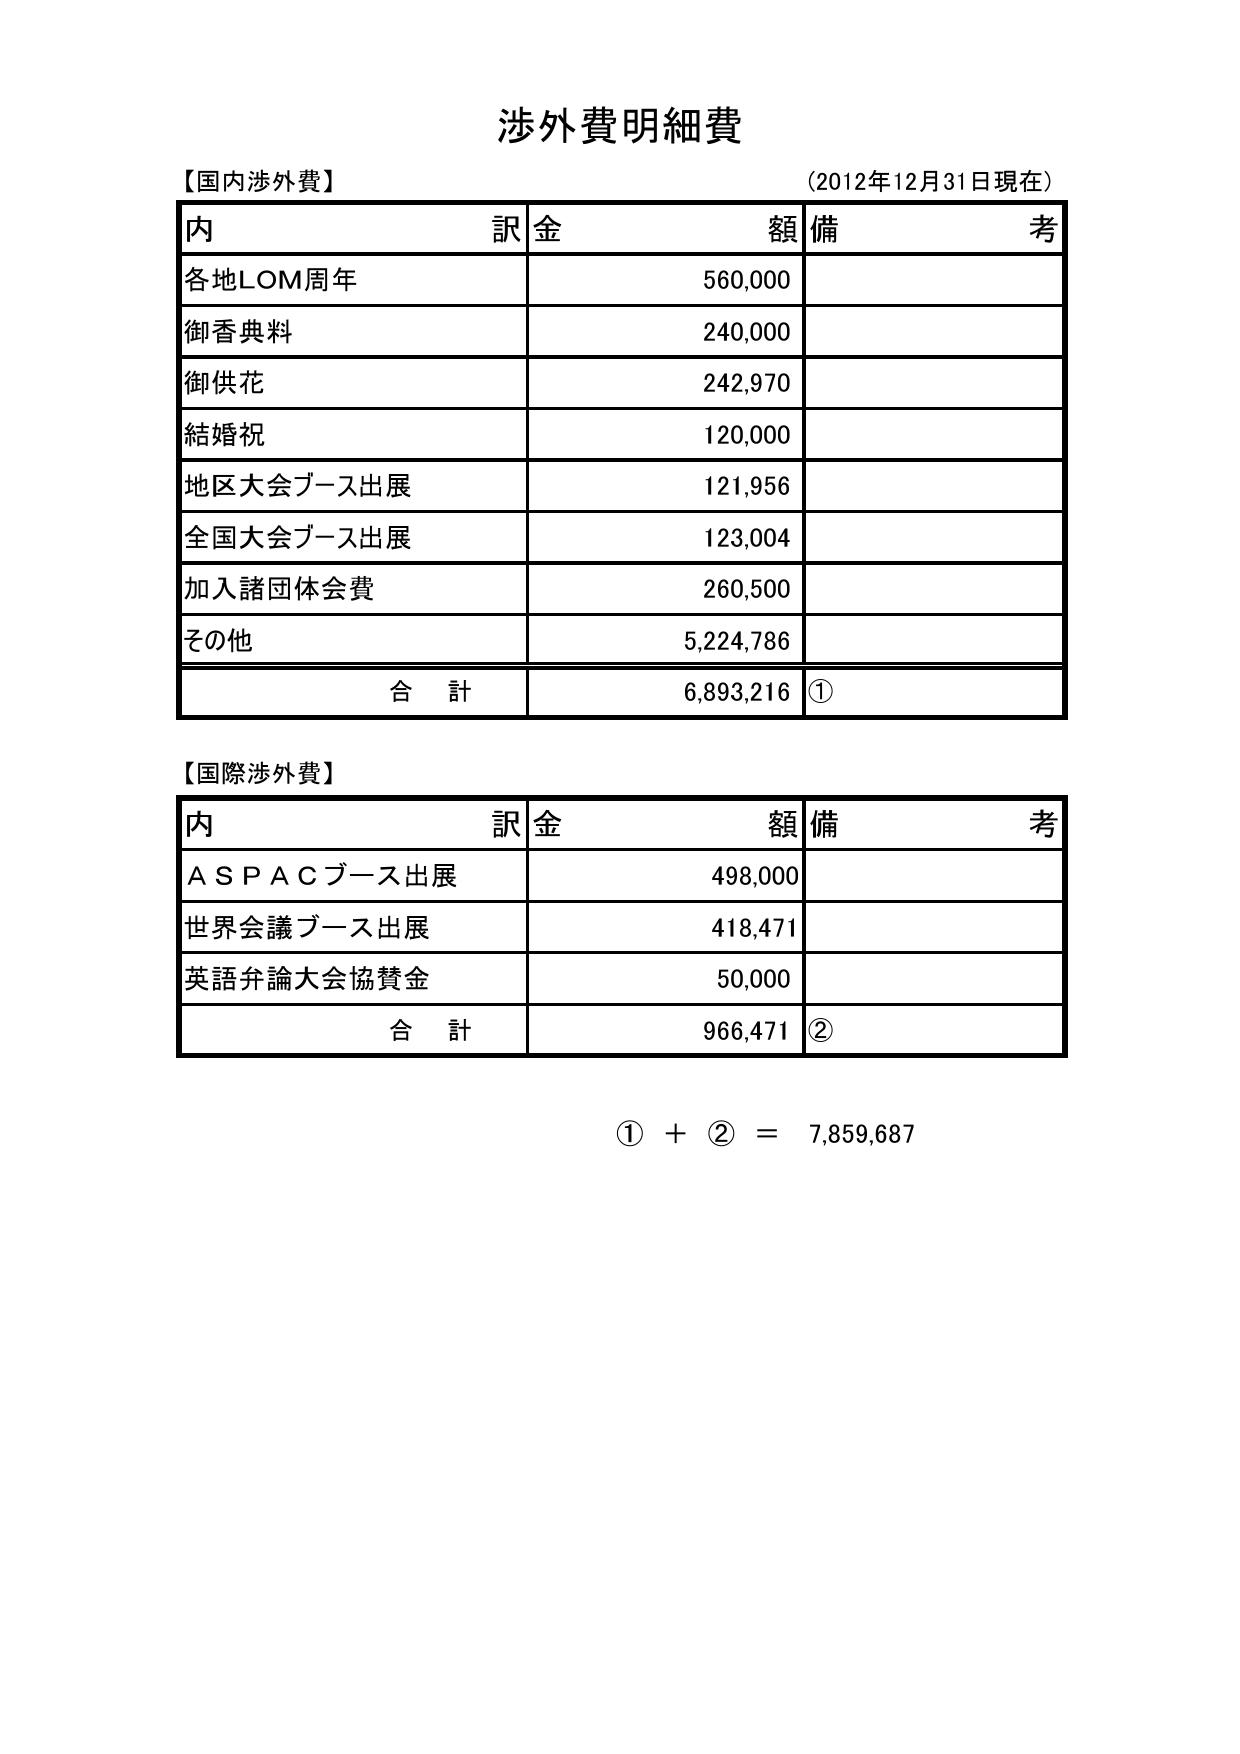
法人が支出した渉外費を経費処理する際、最も注視すべきは損金算入の限度額と税務当局のチェック機能です。国税庁が定める法人税法第61条の4(交際費等の損金不算入)に基づき、企業の資本金規模に応じた厳密な枠組みが適用されます。
資本金1億円以下の中小企業においては、「年間800万円までの定額控除限度額」を選択するか、あるいは「飲食費の50%に相当する金額を損金算入」する方式のいずれか有利な方を選択できます。多くの法人では年間800万円枠を利用して経費化を進めますが、これを超過した分は容赦なく損金不算入となり、法人税が課されます。資本金1億円超の大企業では定額800万円枠は使えず、飲食費の50%損金算入枠のみが適用対象です。
税務調査における否認基準の現場実態を取材すると、調査官が執拗に追及するのは「科目名」ではなく「相手方と使途の客観的証拠」です。特に以下のパターンは即座に交際費否認、あるいは役員賞与認定(重加算税対象)へと発展します。
1つ目は、「実態のない慶弔費や贈答品の計上」です。取引先の慶事や弔事に伴う祝儀・香典(慶弔費)は、社会通念上相当な金額であれば領収書がなくとも出金伝票や案内状の保管で認められます。しかし、実在しない架空の慶弔や、役員個人の親族に対する支出を「渉外費」名目で処理していた場合、仮装隠蔽とみなされ追徴課税の直撃を受けます。
2つ目は、領収書の保存要件および電磁的記録の不備です。電子帳簿保存法とインボイス制度が完全に定着した2026年現在、適格請求書の要件を満たさない支出や、相手方氏名・支出目的・参加人数が記載されていない飲食のレシートは、会議費としての除外が認められず、問答無用で交際費(または使途秘匿金)として扱われます。
実務で用いられる代表的な渉外費の仕訳例を確認しておきましょう。取引先の役員就任祝いに胡蝶蘭(33,000円・税込)を贈った場合、以下のように起票します。
【仕訳例:取引先への就任祝い】
(借方)渉外費(または接待交際費) 33,000円 / (貸方)普通預金 33,000円
※摘要欄:〇〇株式会社 代表取締役就任祝 贈答品代(インボイス登録番号記載)