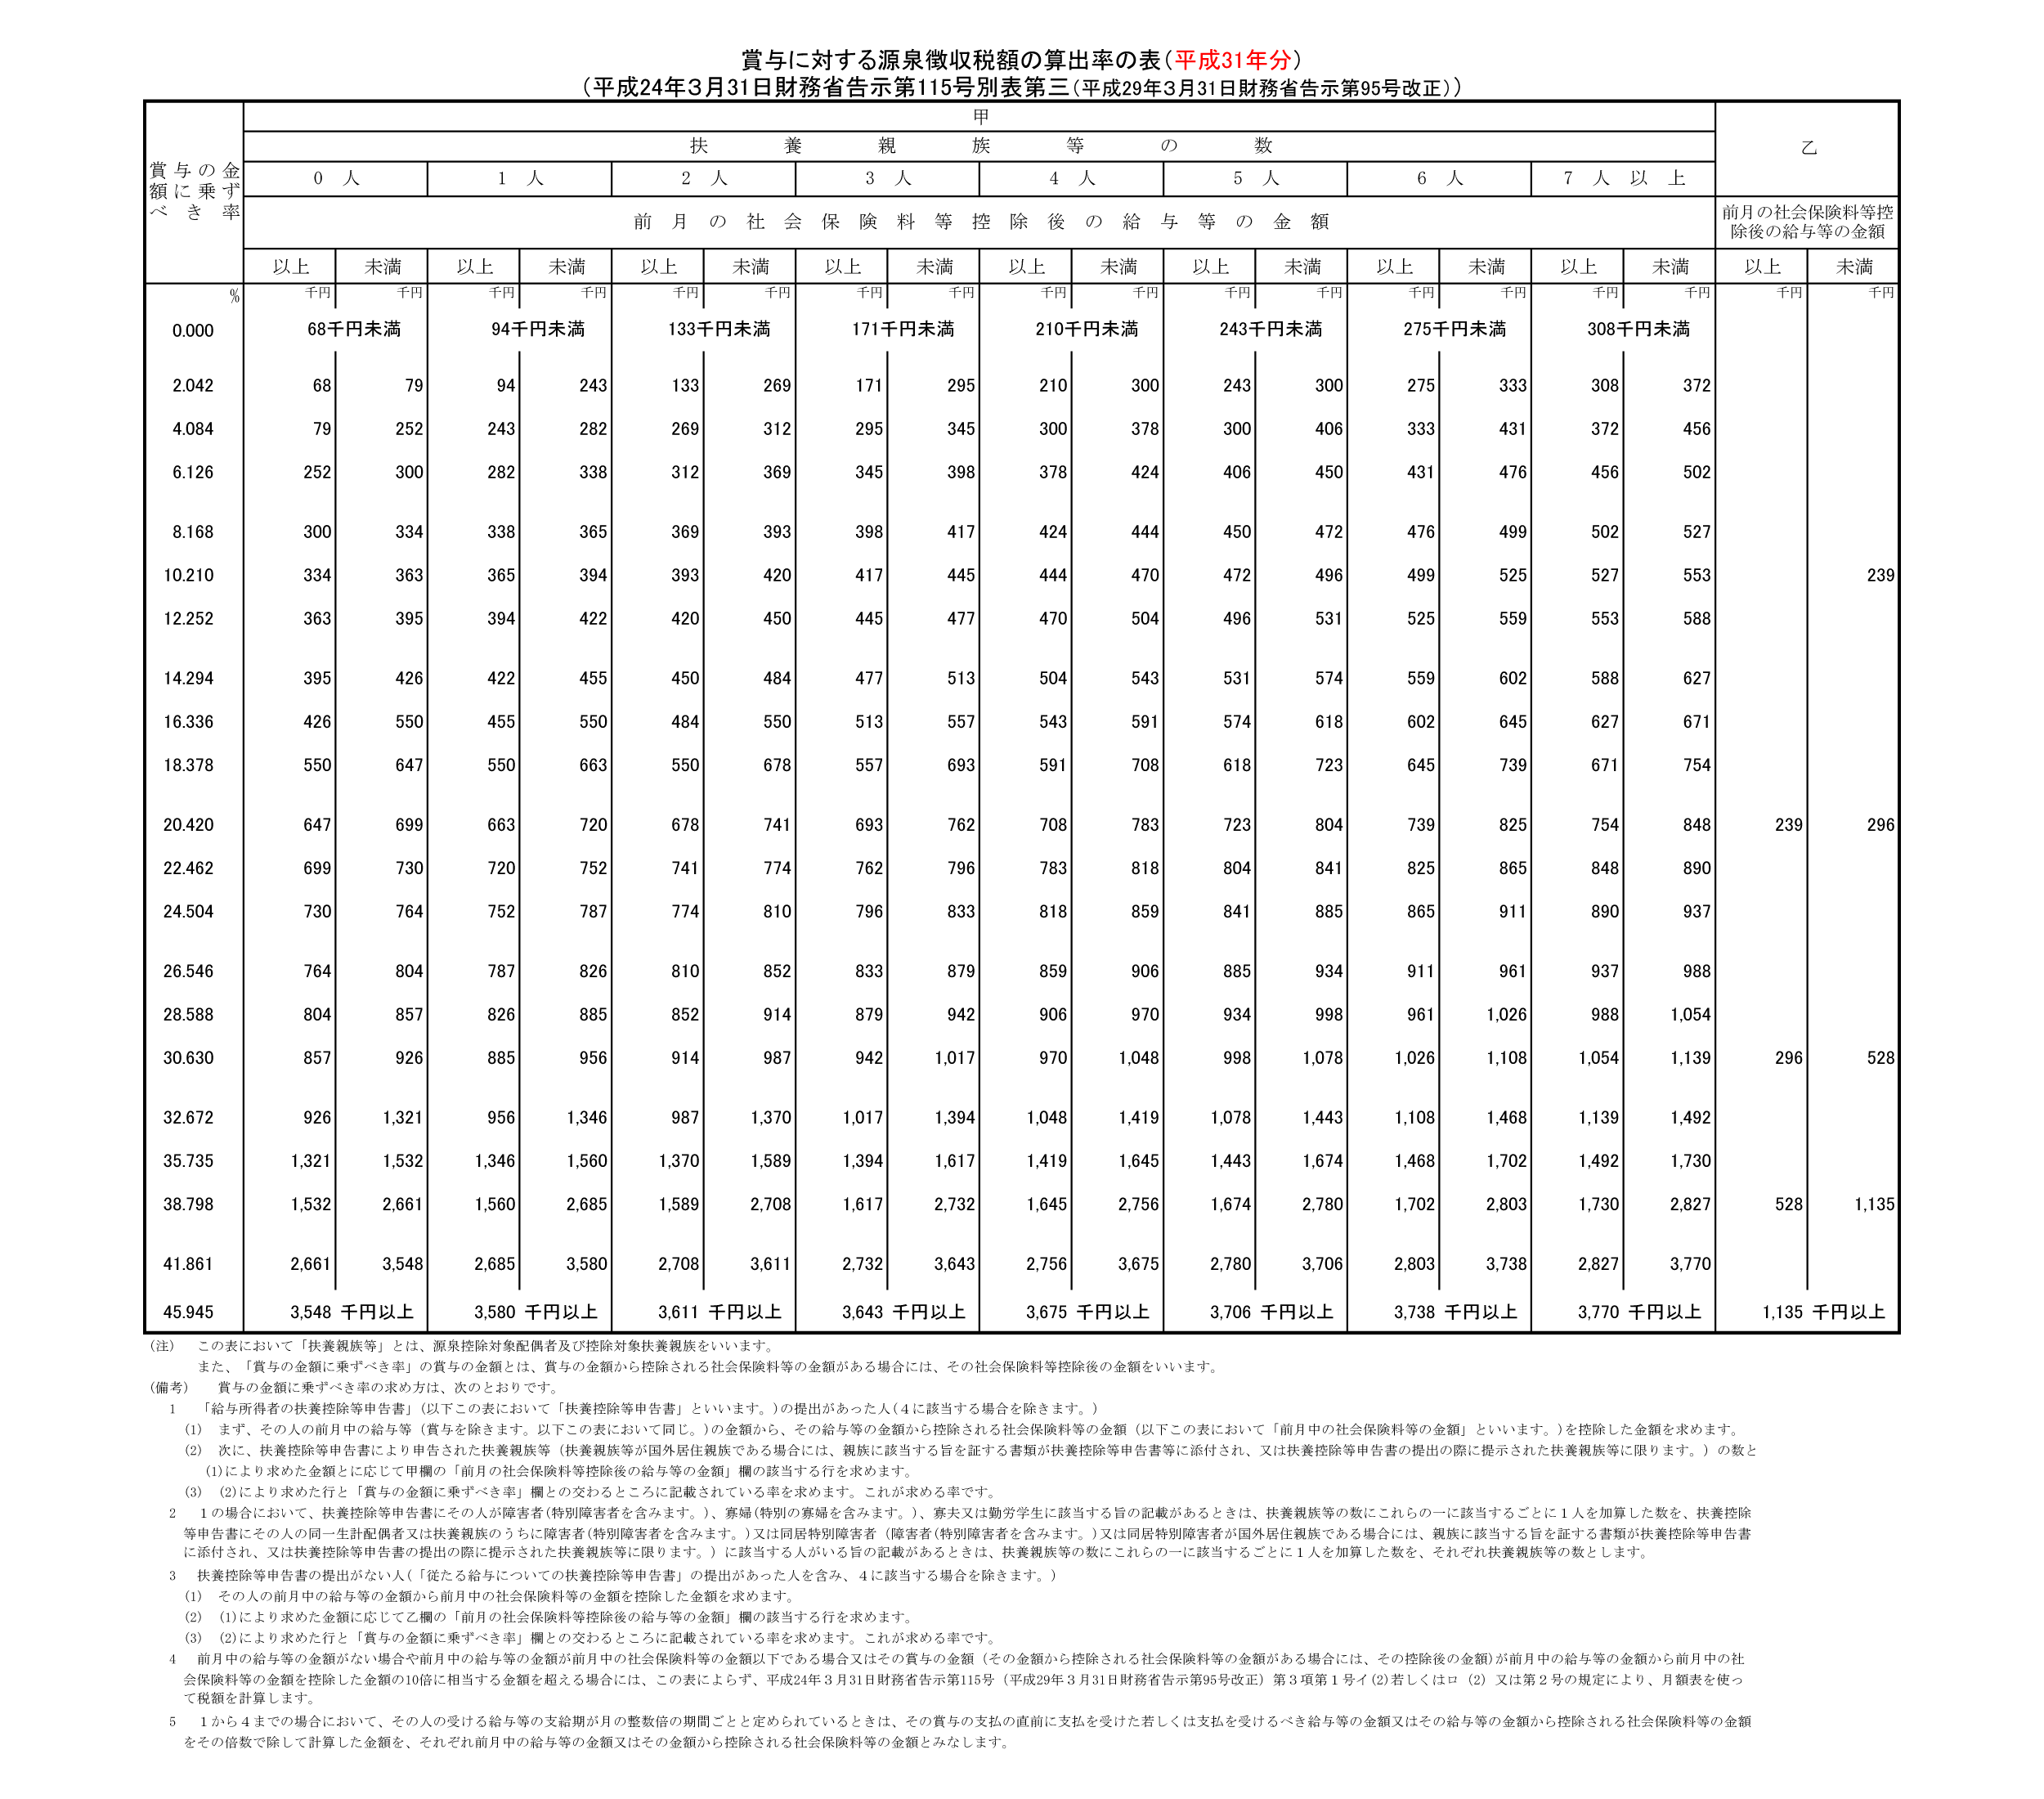
賞与の所得税はなぜ高い?手取り激減のカラクリと最新計算ルールについての最新情報をご紹介します。
2026年現在の税制および社会保険料率(厚生年金保険料率18.3%・折半、協会けんぽ平均料率等)を基準に、独身(扶養親族0人)・介護保険第2号被保険者(40歳以上)のケースを想定した課税対象額算出シミュレーションと手取り試算をまとめました。
項目・額面設定詳細・数値データ(控除内訳)一般的な基準・相場編集部の見解・評価額面 50万円
(前月給与30万円想定)・社保控除:約7.7万円
・所得税:約2.6万円
・差引手取り:約39.7万円手取り率:約79.4%
控除率:約20.6%20代後半〜30代前半の標準値。手取りは約8割を維持できる境界線。額面 80万円
(前月給与40万円想定)・社保控除:約12.3万円
・所得税:約5.6万円
・差引手取り:約62.1万円手取り率:約77.6%
控除率:約22.4%最も不満の声が出やすいゾーン。約18万円が引かれ目減り感が顕著。額面 100万円
(前月給与50万円想定)・社保控除:約15.4万円
・所得税:約8.6万円
・差引手取り:約76.0万円手取り率:約76.0%
控除率:約24.0%大台の100万でも手取りは約76万円。税率の階段が1ランク上昇する。額面 150万円
(前月給与60万円想定)・社保控除:約22.8万円
・所得税:約15.5万円
・差引手取り:約111.7万円手取り率:約74.5%
控除率:約25.5%管理職層。控除総額が約38万円に達し、約4分の1が消滅する感覚に。
このシミュレーションから明らかなように、額面が増加するにつれて社会保険料と所得税の双方が累進的に増加し、手取り率は80%弱から74%台へと低下していきます。事前に手取りを把握する際は、「額面 × 0.75〜0.78」で概算しておくことが現実的な資金計画の基本です。