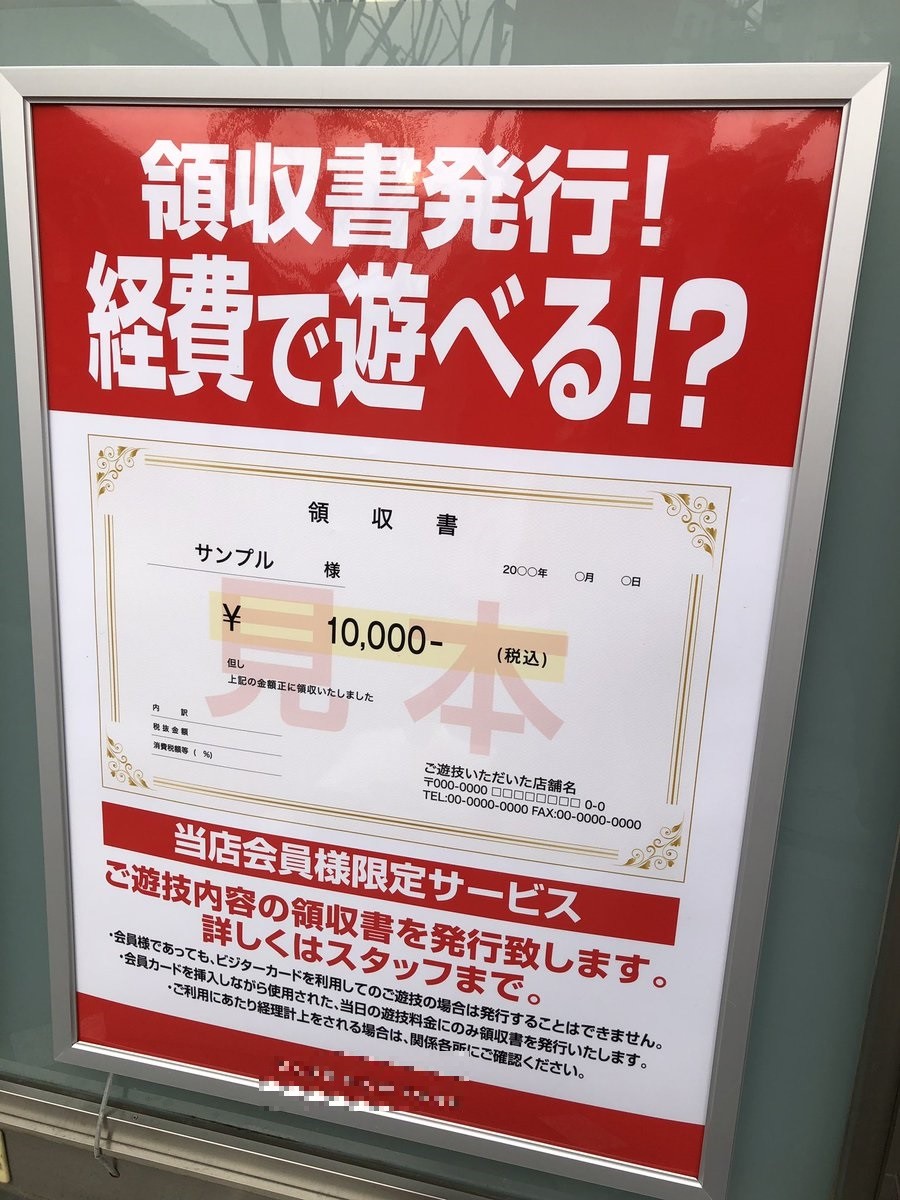
所得税法において、個人事業主が事業の売上から差し引ける「必要経費」は、総収入金額を得るために直接要した費用および業務の遂行上直接必要であった費用(所得税法第37条)と厳格に定義されています。個人の趣味や娯楽に使った私的な支出は「家事費」または「家事関連費」に分類され、経費計上は一切認められません。
個人事業主がギャンブル経費としてパチンコ代を申告しても、税務当局からは「私的な遊興費」と判断されるのが通例です。パチンコは誰もが日常的に娯楽として楽しむ性質を持つため、単に「自営業だから」「ストレス発散で仕事のモチベーションを上げたから」といった主観的な動機では、事業との直接的な因果関係を証明できません。
さらに、所得税法第45条では「家事上の経費及びこれに関連する経費の全部又は一部で、業務の遂行上直接必要であったことが明らかである部分以外のもの」の必要経費算入を明確に禁じています。事業との関連性を客観的証拠で立証できない限り、パチンコ代を必要経費に算入することは不可能です。

