収入印紙を正しく購入していても、貼り方や消印の作法を誤ると税法上の要件を満たせず、追徴の対象となる恐れがあります。現場で知っておくべき実務手順を整理します。
収入印紙は誰が負担するのか?
印紙税法第3条に基づき、収入印紙代の納税義務者は「課税文書の作成者(=領収書を発行する側)」です。商品やサービス代金を受け取った売主側が負担するのが法律上の原則であり、受取人(支払者)に印紙代を別途請求することは認められません。
正しい貼り方と消印(割印)の位置ルール
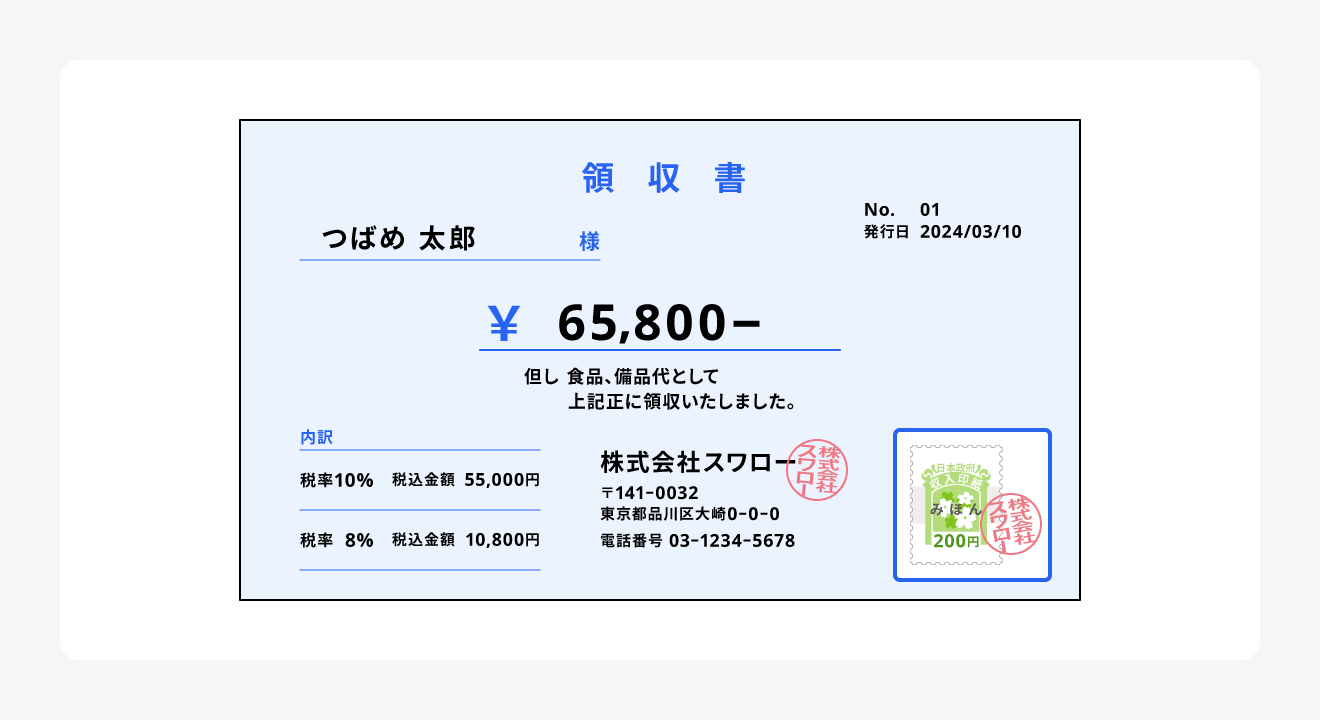
収入印紙は、領収書の余白(通常は左下や右下の指定欄)にしっかりと糊付けして貼付します。そして、最も重要なのが「消印(けしいん)」の処理です。
- 消印の正しい位置:収入印紙の彩紋(模様部分)と領収書の台紙部分に半分ずつまたがるように押印または署名を行います。
- 消印に使用できるもの:会社の角印、代表者印、担当者の認印はもちろん、「シャチハタ(浸透印)」や「ボールペンによる自署(サイン)」でも法的に有効です。鉛筆など消しやすい筆記具は無効となります。
- 二重線の誤解:印紙の上にペンで「×印」や二重線を引くだけでは、誰が消印したか特定できないため、印紙税法上の適法な消印とは認められません。必ず氏名・社名・屋号が識別できる署名か押印が必要です。
なお、複数枚の印紙を並べて貼る場合は、すべての印紙と台紙にまたがるようにそれぞれ消印を施さなければなりません。

