第1号被保険者の老後資金対策として並び立つ「国民年金基金」および「iDeCo(個人型確定拠出年金)」と付加年金との関係性には、加入前に必ず把握しておくべき明確なルールがあります。
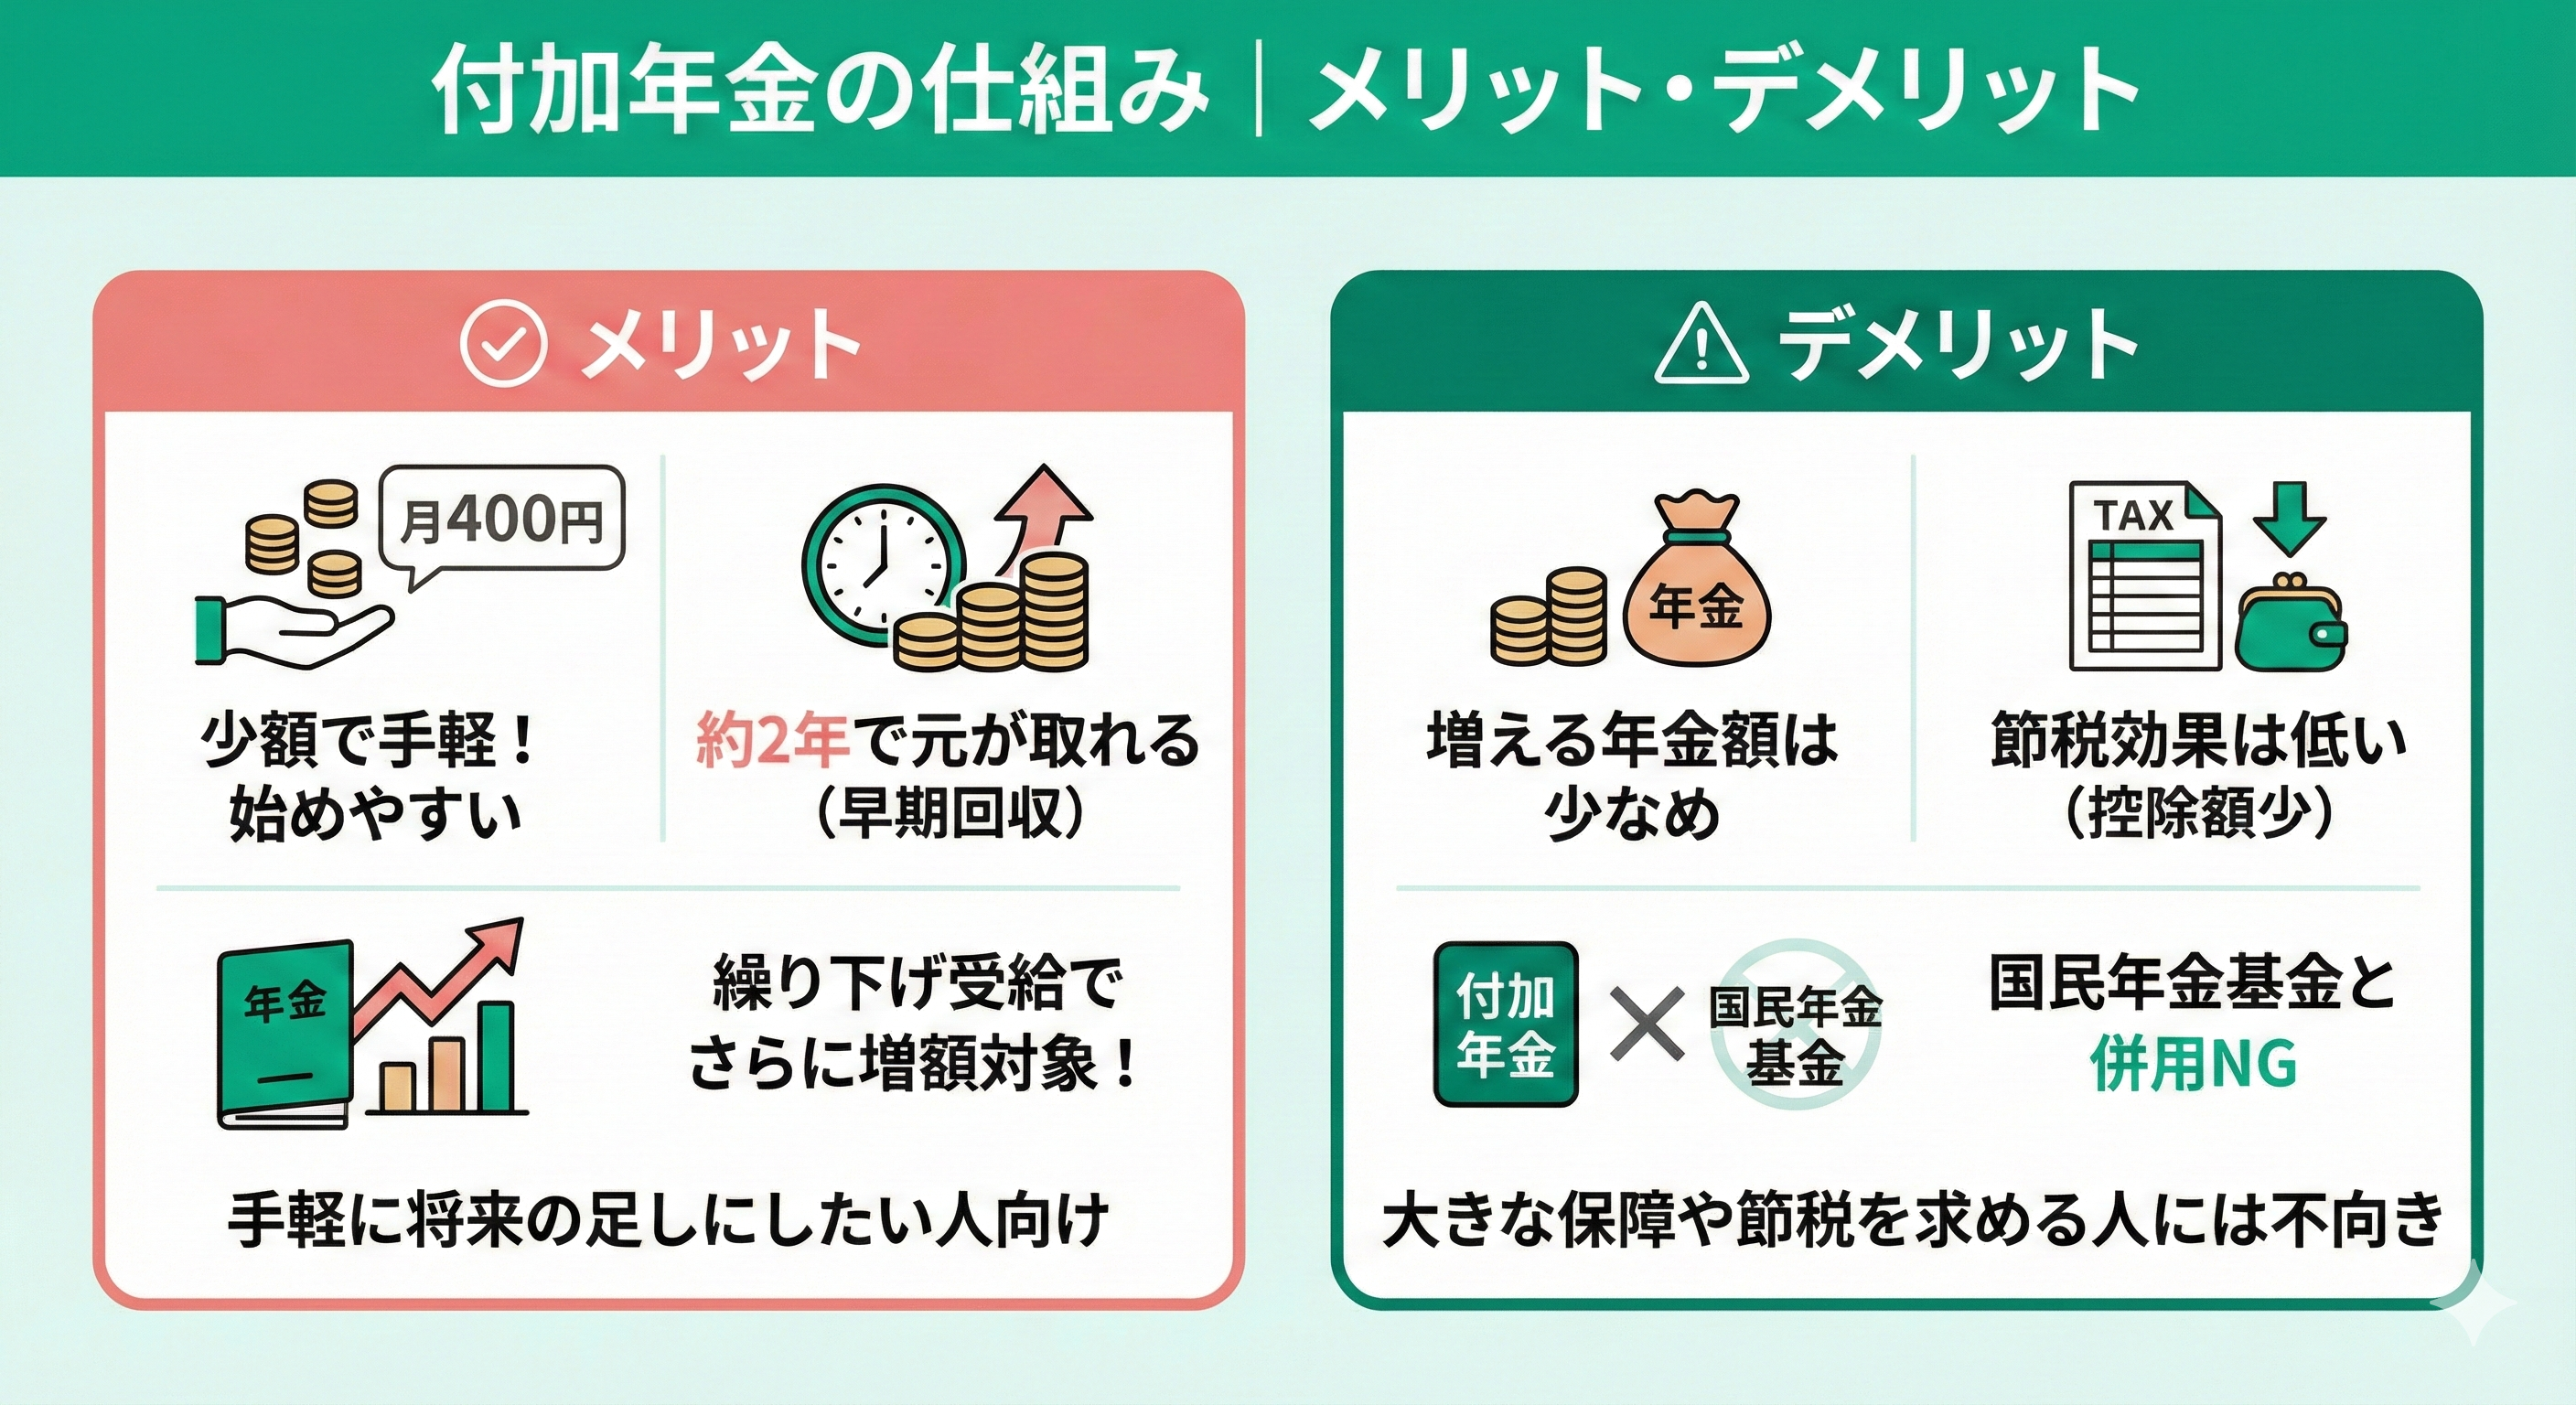
まず、国民年金基金と付加年金は併用できません。国民年金基金の「1口目の基本給付」の中に付加年金相当分があらかじめ組み込まれているためです。手厚い終身年金を大きな掛金で手に入れたい場合は国民年金基金、月額400円の最小負担で手堅く回収したい場合は付加年金という住み分けになります。
一方で、付加年金とiDeCoは併用が可能です。ただし、第1号被保険者におけるiDeCoの拠出限度額である月額6万8,000円の枠に付加年金も含まれる点に注意が必要です。
iDeCoの掛金は1,000円単位で設定するため、付加年金(月400円)を併用する場合、iDeCoの掛金上限は月額6万7,000円となります(合計6万7,400円)。iDeCoの枠を満額使い切るか、6万7,000円+付加年金400円の組み合わせにするかは、自身の投資方針やリスク許容度に合わせて選択するのが賢明です。

