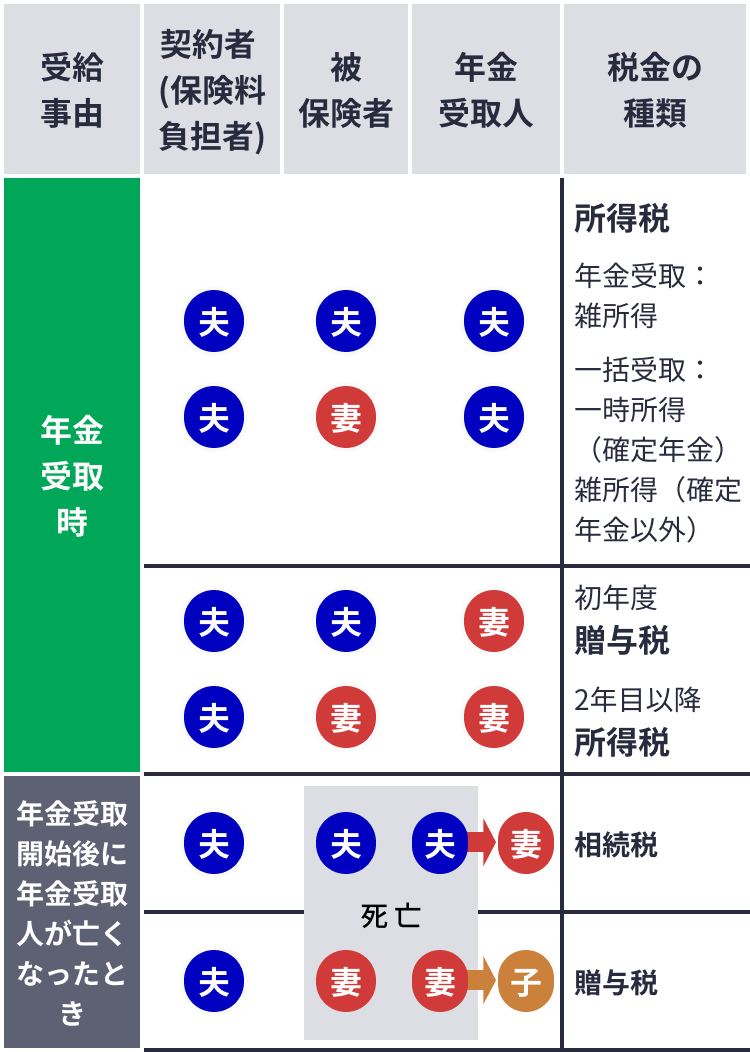
受取方法の優劣は、単純な税額計算だけで判断できるものではありません。受給者本人の資産管理能力、家族関係、心身の健康状態といった多面的な要素を勘案して最終決定を下す必要があります。
一括受取(一時所得)を選択すべき人の条件
- 住宅ローンや教育ローンの残債を一括完済したい人:借入金利の支払いを確実に消滅させられるメリットが極めて大きくなります。
- 退職後の数年間に大きな使途が決まっている人:自宅のリフォームや子どもの独立支援など、まとまった資金需要がある場合は特別控除と1/2課税の恩恵を最大化できます。
- 翌年以降の国民健康保険料や介護保険料を低く維持したい人:一時金受取による所得増は初年度のみで終了するため、2年目以降の社会保険料や医療費自己負担割合への影響を最小限に抑えられます。
年金形式受取(雑所得)を選択すべき人の条件
- まとまった大金を手元に置くと浪費してしまうリスクがある人:手元に数百万円の資金があると不要な投資話に手を出したり、計画外の出費をしてしまう自己管理に不安がある場合は、分割受取が抑止力として機能します。
- 公的年金の繰下げ受給待機期間の生活費に充当したい人:65歳から70歳までの生活資金として毎年定額を取り崩す設計にすることで、公的年金の増額メリットを安全に享受できます。
- 毎年の差益が極めて小さく、追加課税の影響が軽微な人:元本と受取額の差がわずかであれば、雑所得の金額自体が小さいため、社会保険料への影響も限定的となります。

