現場を預かる税務・人事労務の担当者が最も頭を抱えているのが、所得税法上の扶養と社会保険上の扶養の混同だ。
所得税の扶養控除枠(いわゆる年収の壁)と、健康保険や厚生年金の被扶養者基準は、計算に含まれる手当や通勤交通費の扱いが根本から異なる。所得税法では非課税となる交通費も、社会保険の判定では収入とみなされる。「税金がかからないから大丈夫」と過信した結果、突如として社会保険の扶養から外れ、遡及して保険料を請求されるトラブルが後を絶たない。
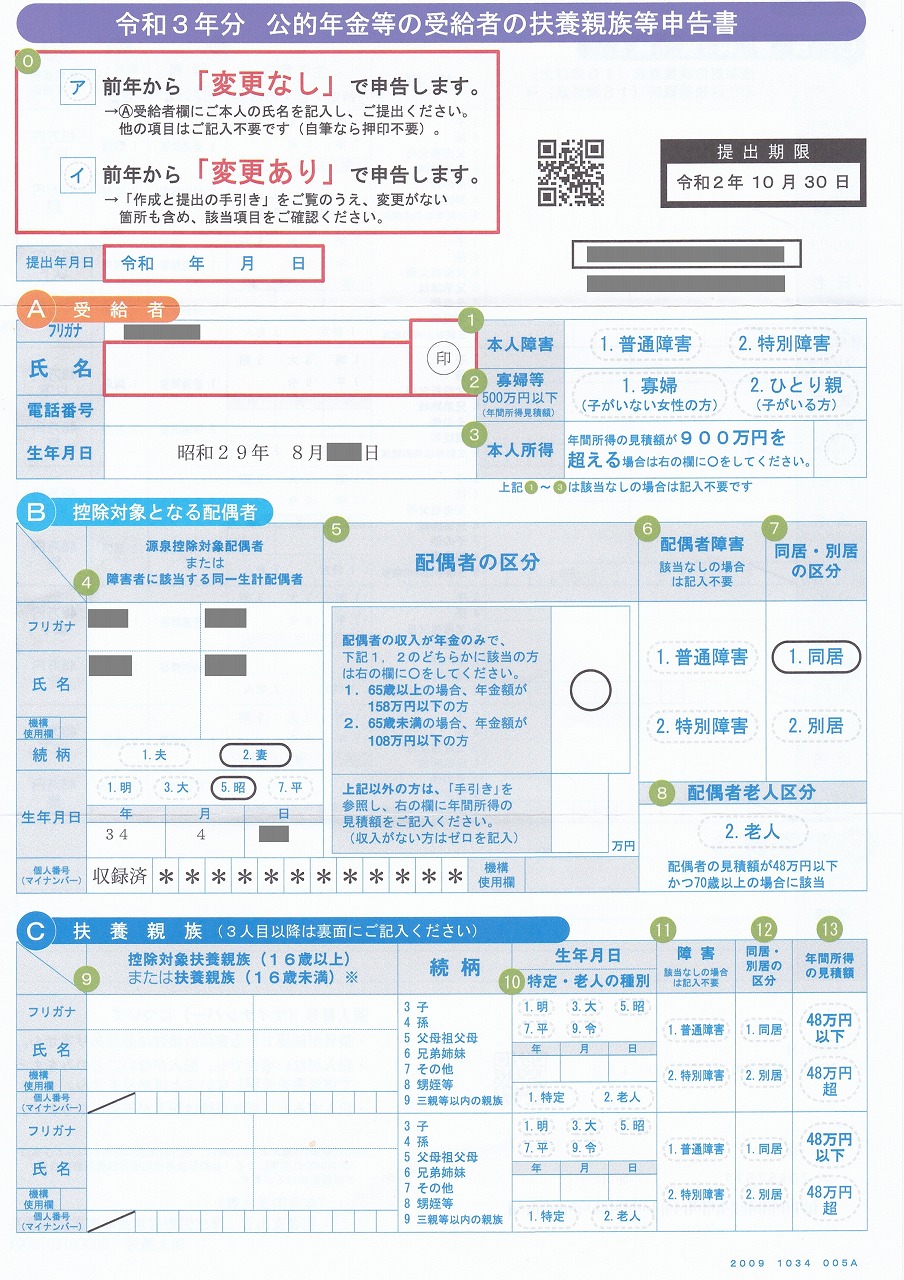
申告書を単なる「提出物」として片付けるか、家計を守る「防衛文書」として扱うか。その意識の差が、手元に残る可処分所得の多寡を決定づける。制度のルールを正しく見極め、万全の態勢で手続きを完結させたい。 (出典: 扶養 親族 等 申告 書(Yahoo!ニュース))
詳細を見る詳細を見る詳細を見る