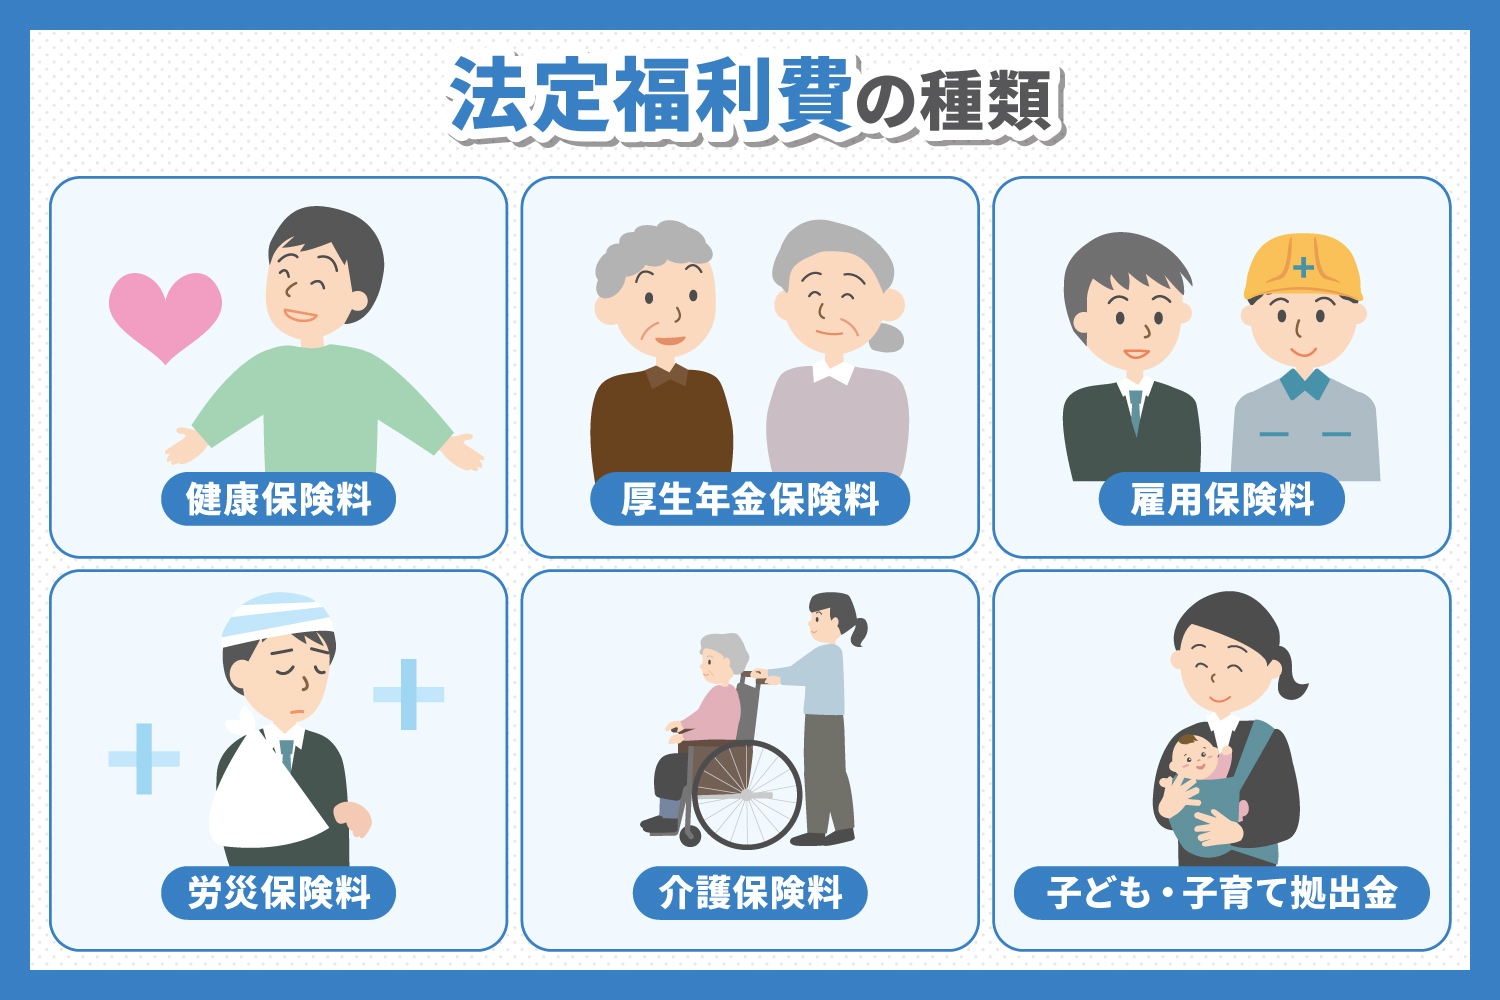
法定福利費2026年最新動向において最大の焦点となっているのが、社会保険適用対象のさらなる拡大と、少子化対策財源としての公的負担の変動です。
2026年度以降に向けては、企業規模要件の撤廃に向けた議論や「子ども・子育て支援金制度」の具体的な拠出スキームが本格稼働フェーズに入っています。これにより、企業が負担すべき実質的な法定福利費率は、従来の約15%から16%超の水準へと漸増する構造的トレンドにあります。
【プロの結論】法定福利費マネジメントにおける企業の適格基準
今後の労務・財務戦略において、健全な経営を維持できる企業と淘汰されるリスクの高い企業の判断基準は以下の通りです。
- 適格な企業:
- 新規採用や昇給の際、給与額面ではなく「法定福利費を含めた総人件費(額面×1.16)」で原価計算を行っている。
- 取引先への見積提示時に法定福利費相当額を明確に原価反映し、適切な価格転嫁交渉を実施できている。
- パート・有期雇用の労働時間管理をシステム化し、社会保険適用の予実管理をリアルタイムで行っている。
- 慎重な見直しが必要な企業:
- 法定福利費を単なる年末調整や決算期の「雑費」のように扱い、月次の原価管理に組み込んでいない。
- 下請企業に対して法定福利費の別枠計上を認めず、値引き要請を常態化させている。
- 社会保険適用逃れを目的に、短時間労働者のシフトを不自然に細分化し現場のモチベーションを毀損している。

