
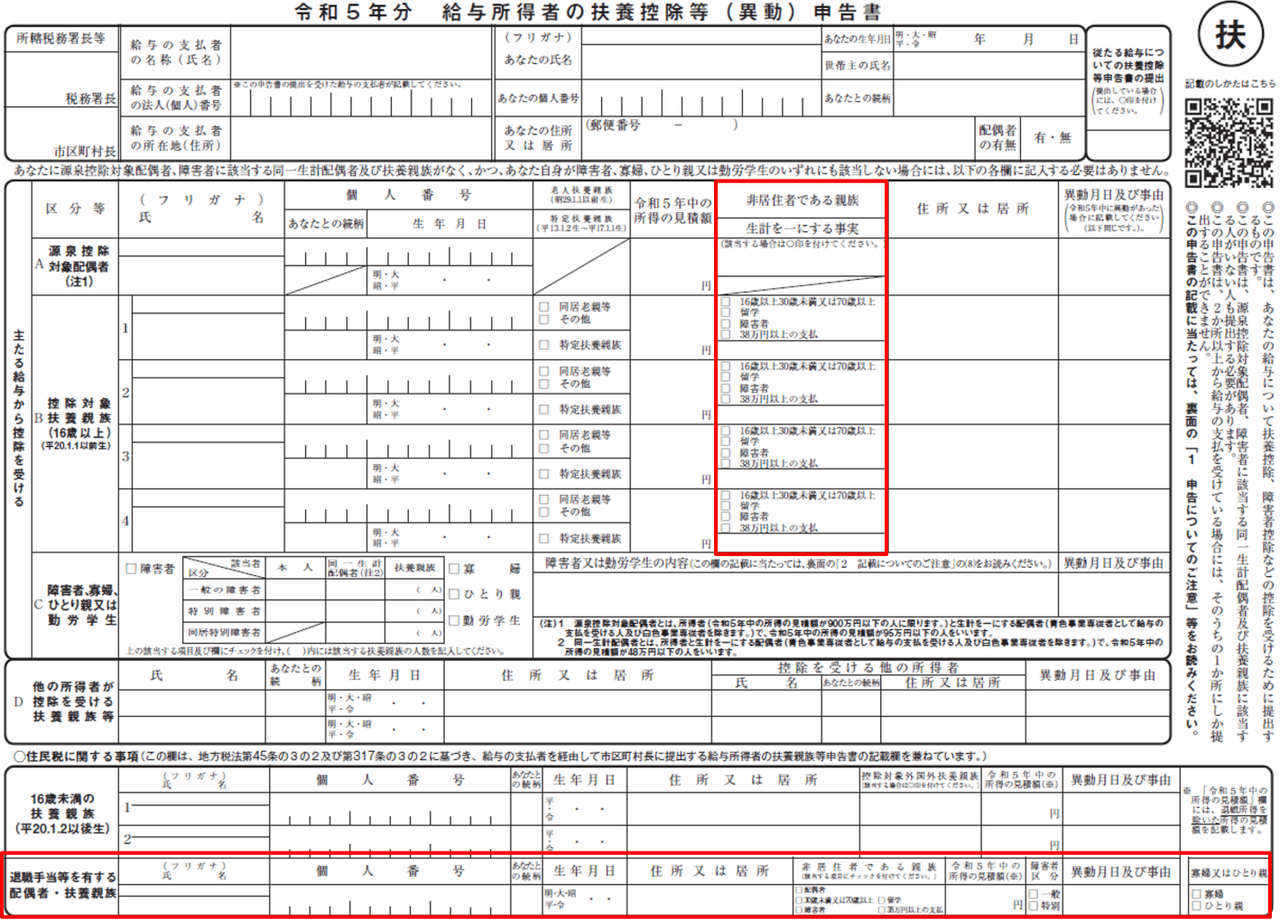
混同されやすいのが配偶者控除と扶養控除の違いです。税法上、配偶者(妻や夫)に適用されるのは「配偶者控除(または配偶者特別控除)」であり、子どもや親など血族・姻族に適用されるのが「扶養控除」です。適用条件や控除額の判定ロジックが異なるため、申告書への記入欄も明確に分かれています。
扶養親族等申告書におけるパート妻の書き方で多くの人がつまずくのが、扶養親族等の所得の見積額の計算方法です。「収入(年収)」と「所得」は全く別の概念です。パートやアルバイトなどの給与収入の場合、年間の見込み額から給与所得控除(最低55万円)を差し引いた金額が「合計所得金額」になります。
【計算の具体例】
・パート年収が100万円の場合:100万円 - 55万円 = 所得45万円(申告書には「450,000」と記入)
・パート年収が103万円の場合:103万円 - 55万円 = 所得48万円(申告書には「480,000」と記入)
・パート年収が130万円の場合:130万円 - 55万円 = 所得75万円(申告書には「750,000」と記入)
夫婦共働き世帯の場合、16歳以上の子どもを夫と妻のどちらの扶養親族にするかも重要な検討ポイントです。税制上、1人の子どもを夫婦で重複して扶養控除に入れることはできません。原則として、所得が高く所得税率が高い方の親の申告書に記入した方が、世帯全体の節税効果は高くなります。


