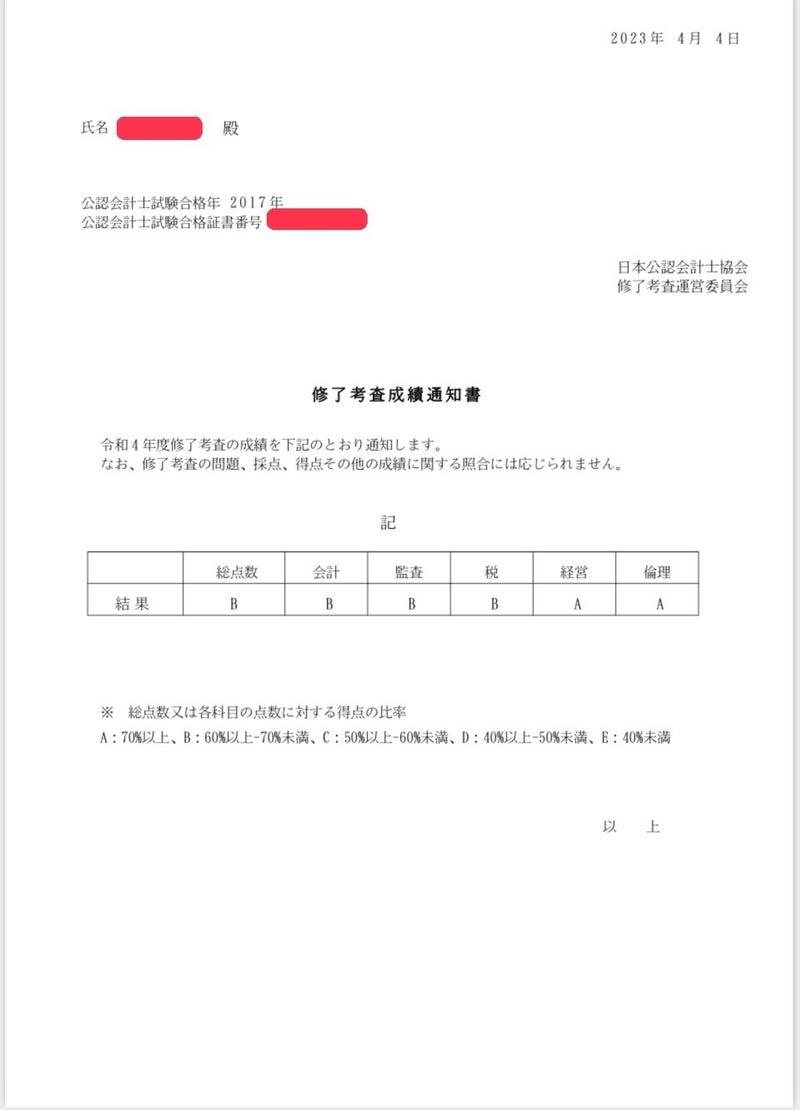
修了考査の合否は、単なる資格試験の合否にとどまらず、勤務先である監査法人のシニア昇格の経緯にダイレクトに直結します。大手監査法人(Big4)をはじめとする多くの現場では、スタッフからシニアスタッフへの昇格条件に「公認会計士登録」または「修了考査の合格」を定めているケースが主流です。
インチャージ(現場主査)を任される年次に差し掛かったスタッフにとって、修了考査の不合格は昇格の1年見送りを意味することが多く、年収ベースでも100万円単位の差が生じます。さらにシビアなのは組織内での人間関係や心理的ポジションです。同期が一斉にシニアへ昇格して名刺に「公認会計士」の肩書を刻むなか、1人だけ「公認会計士試験合格者」のまま業務を続ける心理的負荷は計り知れません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
修了考査を通過した後の身の振り方やキャリア選択において、プロフェッショナルとして進路を見極める基準は以下の通りです。
【監査法人で即戦力として残るべき人】
インチャージとして主導権を持ち、クライアントの会計監査やIPO支援を極めたい人。修了考査合格によるシニア昇格をテコに、より裁量の大きなエンゲージメントを主導する経験が市場価値を高めます。
【転職や他分野進出に慎重になるべき人】
「修了考査に受かったからすぐにFASやPEファンド、ベンチャーCFOへ行こう」と焦る人。公認会計士としての登録が完了し、インチャージとしての実務経験を最低1〜2年積んでから動く方が、社外での評価や採用条件で圧倒的に有利に働きます。肩書だけで現場のマネジメント実績が伴わない段階での早期離脱は、キャリアの伸び悩みを引き起こすリスクを孕んでいます。

