では、満期を迎えたまとまった資金はどこへ向かわせるべきなのか。金融のプロたちが提示する選択肢は大きく分けて2つある。
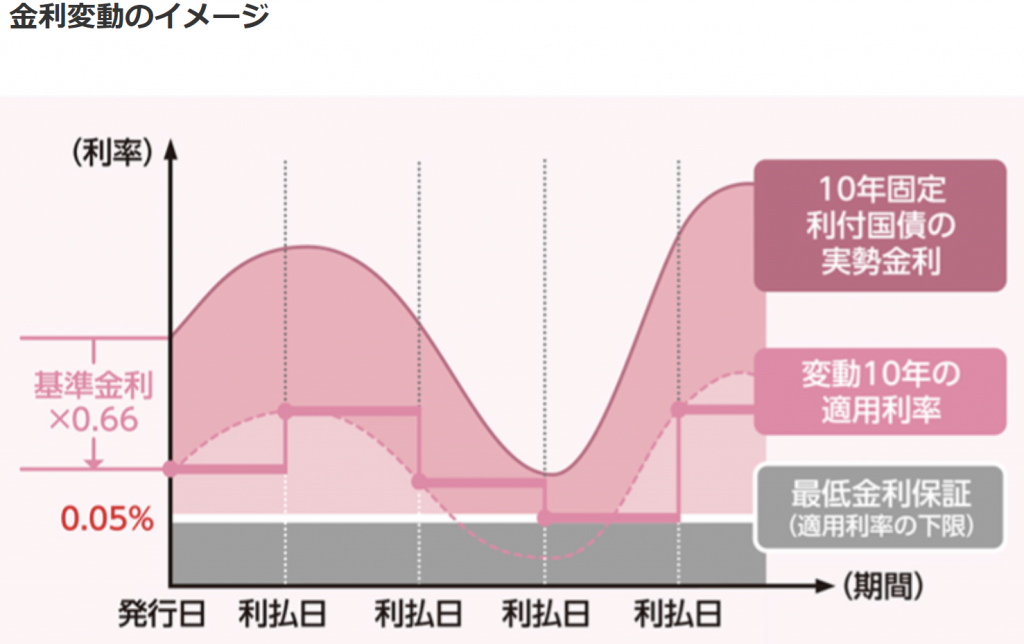
第1の選択肢は、各行が競い合う「キャンペーン高金利定期預金」や「個人向け国債」だ。「絶対に元本を割りたくない」という慎重派にとって、年0.5%以上の確定利回りや、変動金利型の個人向け国債(変動10年)は極めて魅力的な避難先となる。特に変動国債は今後の金利上昇にも自動で追従するため、インフレ局面における手堅い防御策となる。
第2の選択肢は、制度拡充を経て定着した「新NISA」への一括・分散投資だ。全額をリスク資産に回すのではなく、満期資金の3割〜5割を世界株投信(オルカン等)や高配当株ファンドへ配分することで、インフレ率を大きく上回るリターンを狙う。2026年現在の市場環境では、この「高金利定期+新NISA」のハイブリッド運用が最も現実的な解として支持されている。